2023年11月に、上記タイトルの記事をアップしました。今は2026年10月です。あれからもうすぐ3年経とうとしているんですね。他の内容の更新すらしていませんでした。
久々の更新ということで、上記の記事を読んでくださった方が、結局どうなったのか知りたいかもねってことで、現在の私の新NISAの状況を報告したいと思います。
※この記事の中の情報は2026年10月8日時点のものです。
前回のまとめ
前回の記事の結論は下記のとおりです。
①年120万✕15年にするか、年360万✕5年にするか →年360万✕5年
②つみたて投資枠で積み立てる商品を何にするか →全世界株式ファンド
③成長投資枠で購入する商品を何にするか →全世界株式ファンド
新NISA、実際の行動
元々NISA口座を持っていたSBI証券で、新NISA口座を継続することにしました。
そして、
・つみたて投資枠→毎月10万のクレカ積立
・成長投資枠→年始一括240万購入
で設定しました。
購入するのはもちろん、全世界株式ファンド(オール・カントリー)です。
ドルコスト平均法に洗脳された頭とココロは「年始一括で大丈夫!?」とオロオロしていましたが、「相場は読めない!」「市場に居続けた者が勝つ!」と信じて設定しました。
SBI証券✕三井住友カードのクレカ積立
120万円分はつみたて投資枠なので、気持ち的には年始一括投資への保険みたいなものです。
クレカ積立でVポイントをもらって、日々のささやかな贅沢としてお菓子買ったり、ランチしたりしています。
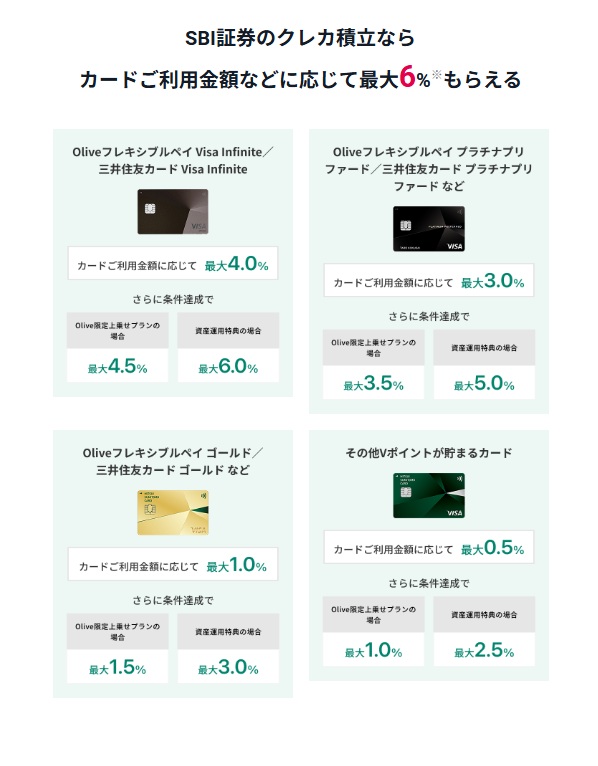
とはいっても、ポイントサービスの切り下げなどもあって、クレカ積立だけでポイントをいっぱいもらうのはハードルが高いです。
私は、旅行など大きめの支出があったときに集中的に三井住友カードを使って年間100万円利用を達成し、ゴールドカードにしました。(上の図の左下)
1年目は積立額の1%還元されますが、2年目以降は前年の利用額に応じて変わります。(下図参照)
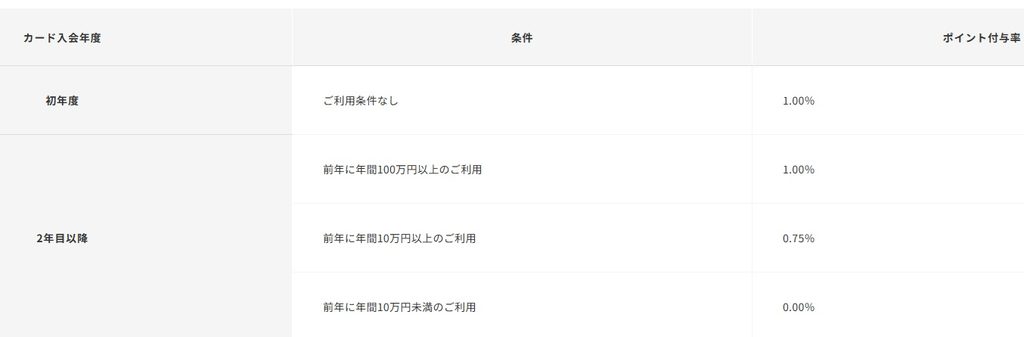
この利用額にSBI証券の積立額は入りませんので要注意です。そのほかにも集計されないものがありますので興味のある方は、注意事項をよく確認してください。
私の三井住友カードは家計用のカードではなく、私個人の支出用です。
そのため、年間利用額100万円は、年によって達成したり、しなかったりです。
習い事の月謝等で、年間10万円は確実に利用していますので0.75%は付与されることになっています。
つまり、月10万円のクレカ積立に対して後日750ポイント付与されます。
年間利用額100万円を達成して1%であれば1000ポイントです。
年間でいうと、9,000ポイントまたは12,000ポイントですね。
年3000ポイントのために、無理してカード払いにして100万円達成するようにするのも大変なので、達成できたらラッキーくらいの気持ちでいます。
SBI証券の投信マイレージ
クレカ積立のポイントも良いですが、対象の投資信託を保有していると付与される投信マイレージもオトクです。
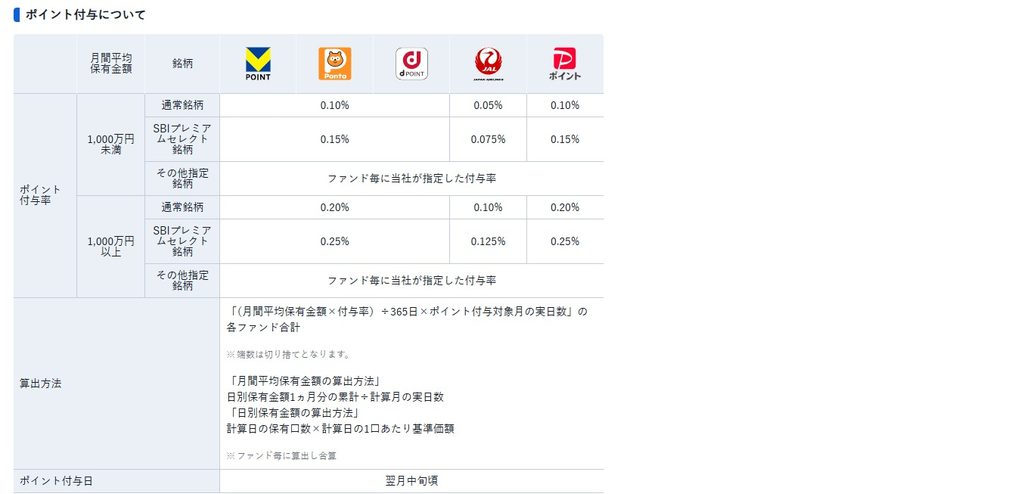
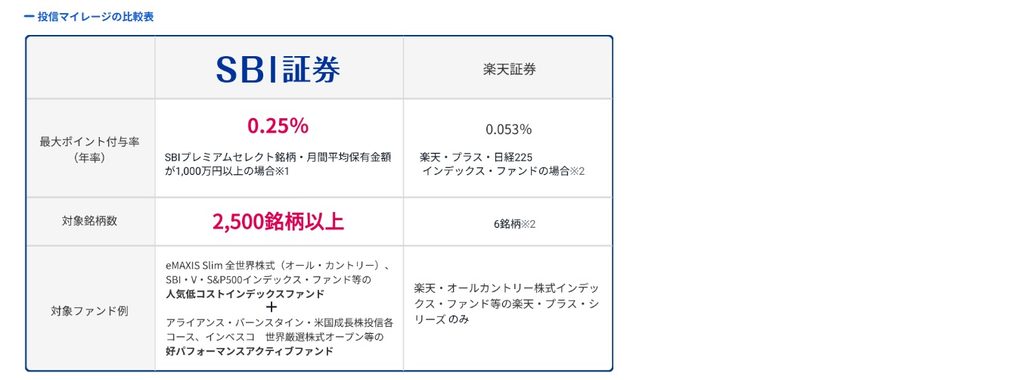
上記の図にもあるように、オルカンやS&P500など、新NISAで選ばれやすい銘柄も対象です。
また、保有しているだけで金額に応じて付与されるので、積立総額が大きくなるほどポイントも増えていきます。
※図にもありますが、0.25%は対象銘柄の中でもSBIが選んだ銘柄、かつ、保有金額1000万円以上です。条件によっては0.1%になります。
毎月数百ポイントとはいえ、保有しているだけでもらえるので、定期預金に利息がつくみたいな気持ちでありがたいです。
3年後の成果
ようやく中間結果発表ですが、途中経過は記録していないので、現時点だけ。
1年目から、年初一括240万、毎月積立10万をオルカンに積むのを3年と9ヶ月やった現状は
以下のとおりです。
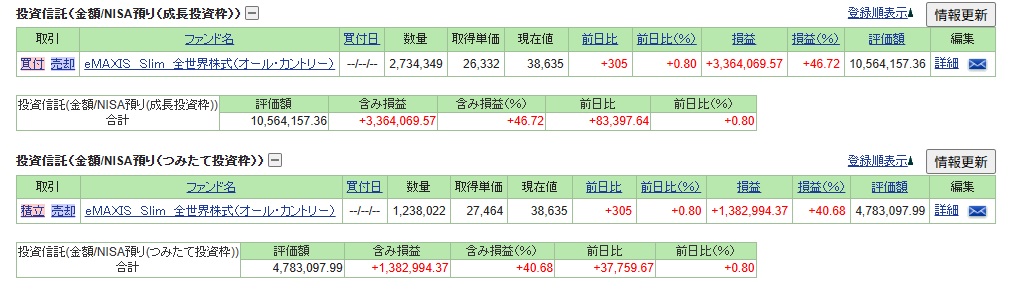
損益(%)について、一時、つみたて投資枠の方が良かった時期もあったような気がするんですが、現時点では6%の差がついて一括投資の成長投資枠の方が上ですね。
まとめ
以上、3年後どうなったか、の報告でした。
3年前は、この先オルカンが下がったらどうしよう、と不安になっていましたが、株価の上昇や円安の影響で、さらに上がりましたね。
暴落が来ないことを願っていますが、こればかりは予想できません。
1800万積み終わっても、お金を取り崩すフェーズになるまで保有を続けるつもりです。
もし覚えてたら、5年目終わった時点での結果報告をしたいですね。

コメント